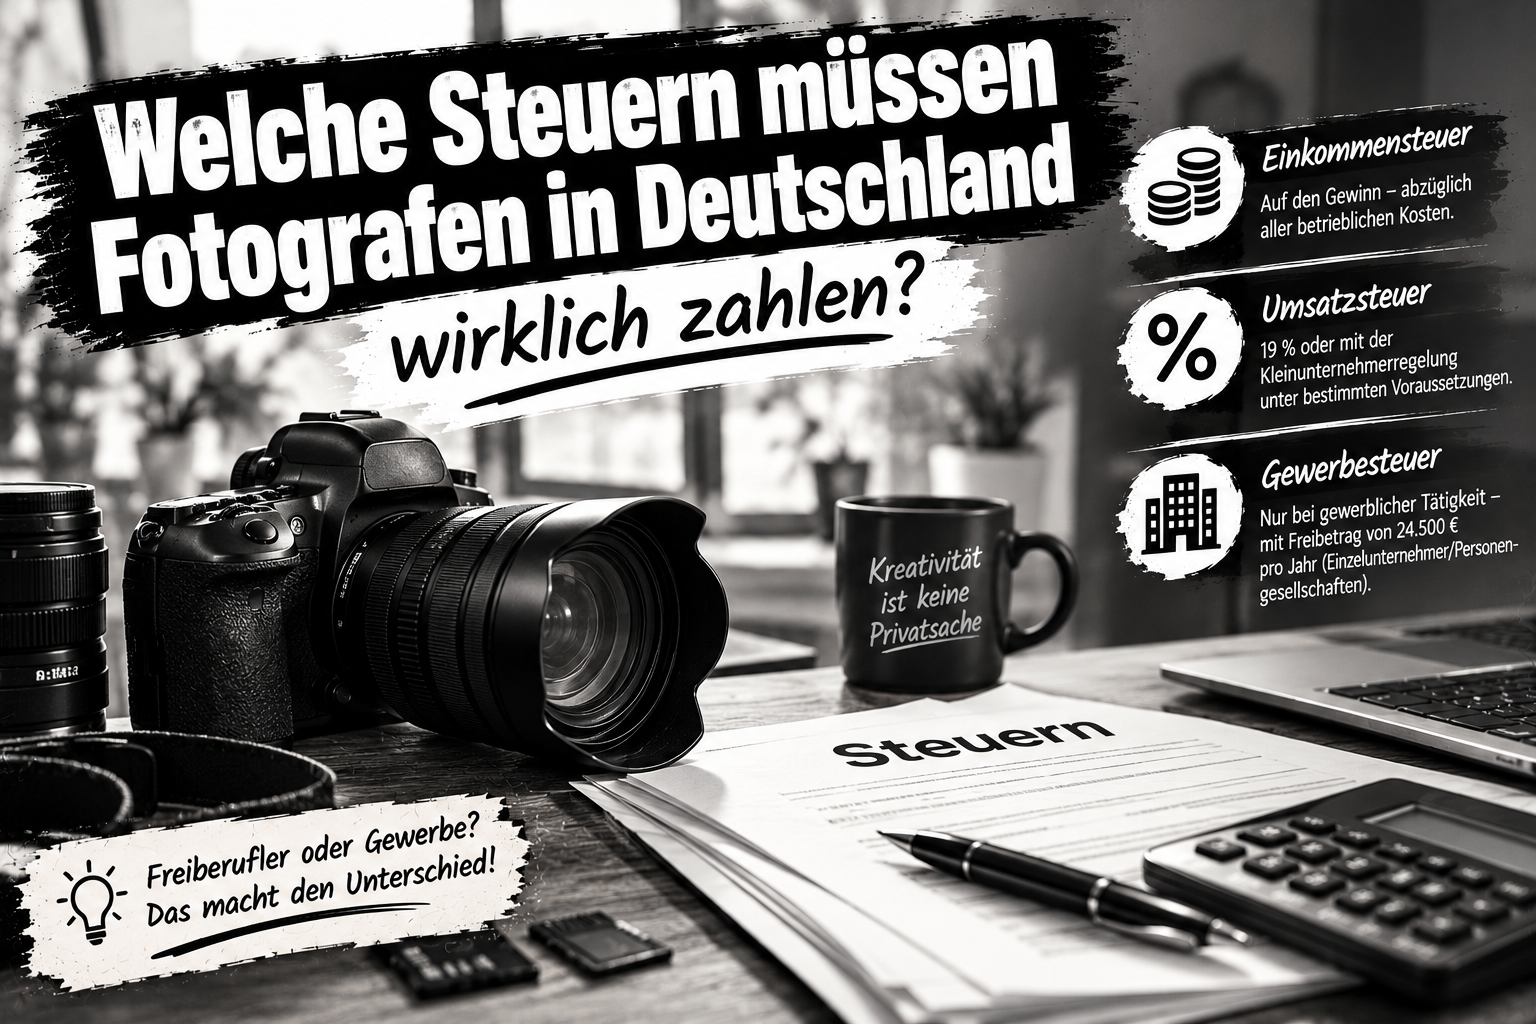
Wer in Deutschland als selbstständiger Fotograf arbeitet, muss je nach Tätigkeit und Umsatz unterschiedliche Steuern berücksichtigen. Entscheidend ist, ob man freiberuflich oder gewerblich tätig ist und wie hoch der tatsächliche Gewinn ausfällt.
1. Einkommensteuer
Die Einkommensteuer betrifft grundsätzlich den steuerpflichtigen Gewinn des Fotografen. Dafür werden die Einnahmen den betrieblichen Ausgaben gegenübergestellt. Kameras, Objektive, Software, Fahrtkosten und weitere berufliche Kosten können unter den geltenden Voraussetzungen steuerlich berücksichtigt werden. Wie viel Einkommensteuer anfällt, hängt auch von den übrigen persönlichen Einkünften ab.
2. Umsatzsteuer
Viele Fotografen berechnen auf ihre Leistungen grundsätzlich Umsatzsteuer. Der reguläre Steuersatz beträgt 19 Prozent. Unter bestimmten Voraussetzungen können sie jedoch die Kleinunternehmerregelung nutzen. Seit 2025 gelten dafür grundsätzlich Umsatzgrenzen von 25.000 Euro im Vorjahr und 100.000 Euro im laufenden Jahr. Für neu gegründete Unternehmen gelten Besonderheiten. Kleinunternehmer weisen grundsätzlich keine Umsatzsteuer aus, können dafür aber auch keine Vorsteuer abziehen.
3. Gewerbesteuer
Ob Gewerbesteuer anfällt, hängt davon ab, ob die Tätigkeit steuerlich als Gewerbe eingestuft wird. Künstlerisch tätige Fotografen können unter bestimmten Voraussetzungen freiberuflich sein; bei vielen gewerblichen Fotodienstleistungen ist dagegen eine Gewerbeanmeldung erforderlich. Einzelunternehmer und Personengesellschaften haben bei der Gewerbesteuer einen Freibetrag von 24.500 Euro Gewerbeertrag pro Jahr.
Fazit: Fotografen zahlen nicht automatisch alle drei Steuern. Einkommensteuer ist bei steuerpflichtigem Einkommen relevant, Umsatzsteuer hängt unter anderem von der Kleinunternehmerregelung ab und Gewerbesteuer betrifft grundsätzlich gewerbliche Tätigkeiten. Im Einzelfall lohnt sich eine steuerliche Beratung.